Las empresas envían personal al exterior, pagan IVA en hoteles, cuotas de congresos y taxis, y muchas veces nunca lo reclaman. ¿Cuánto IVA queda sin reclamar? Nadie lo mide directamente, así que este estudio construye la respuesta con estadísticas oficiales: cuánto gastaron los viajeros de negocios extranjeros en Europa, cuánto IVA incluía ese gasto y cuánto de ese IVA permiten las reglas que recupere una empresa extranjera.
Tabla de Contenido
Resultados principales
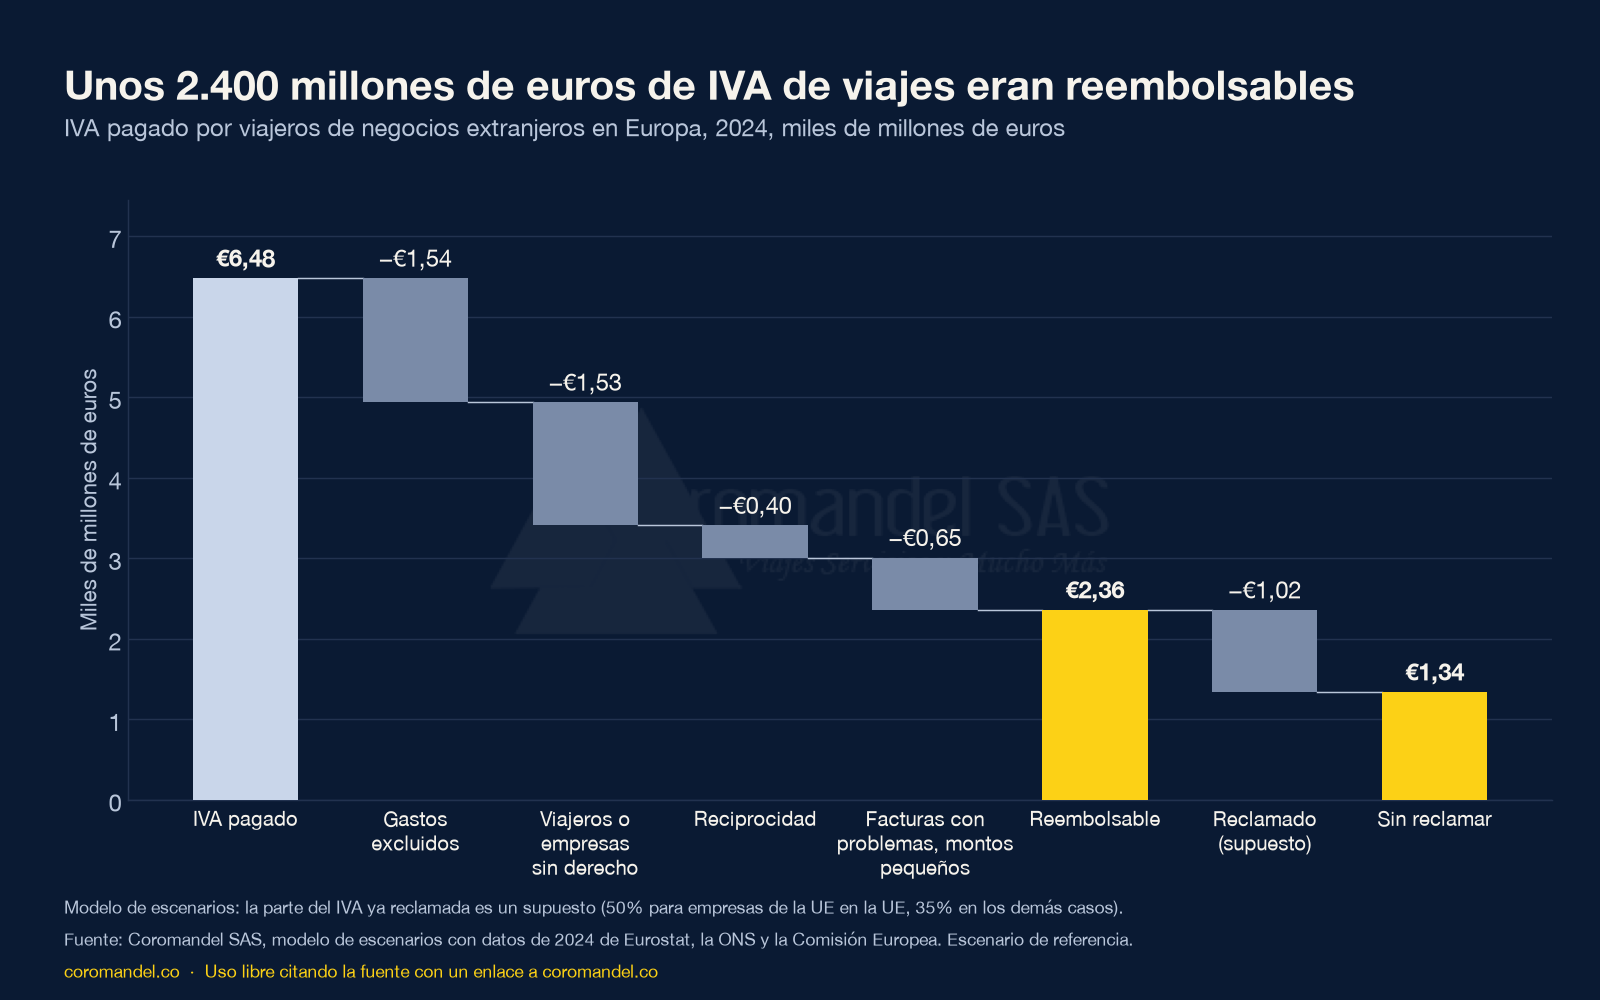
- Las empresas extranjeras podían recuperar unos 2.400 millones de euros (2.600 millones de dólares) de IVA de viajes de negocios en Europa en 2024. Es IVA de facturas válidas, después de descontar los gastos que los países no devuelven, las reglas de reciprocidad y los problemas de documentos.
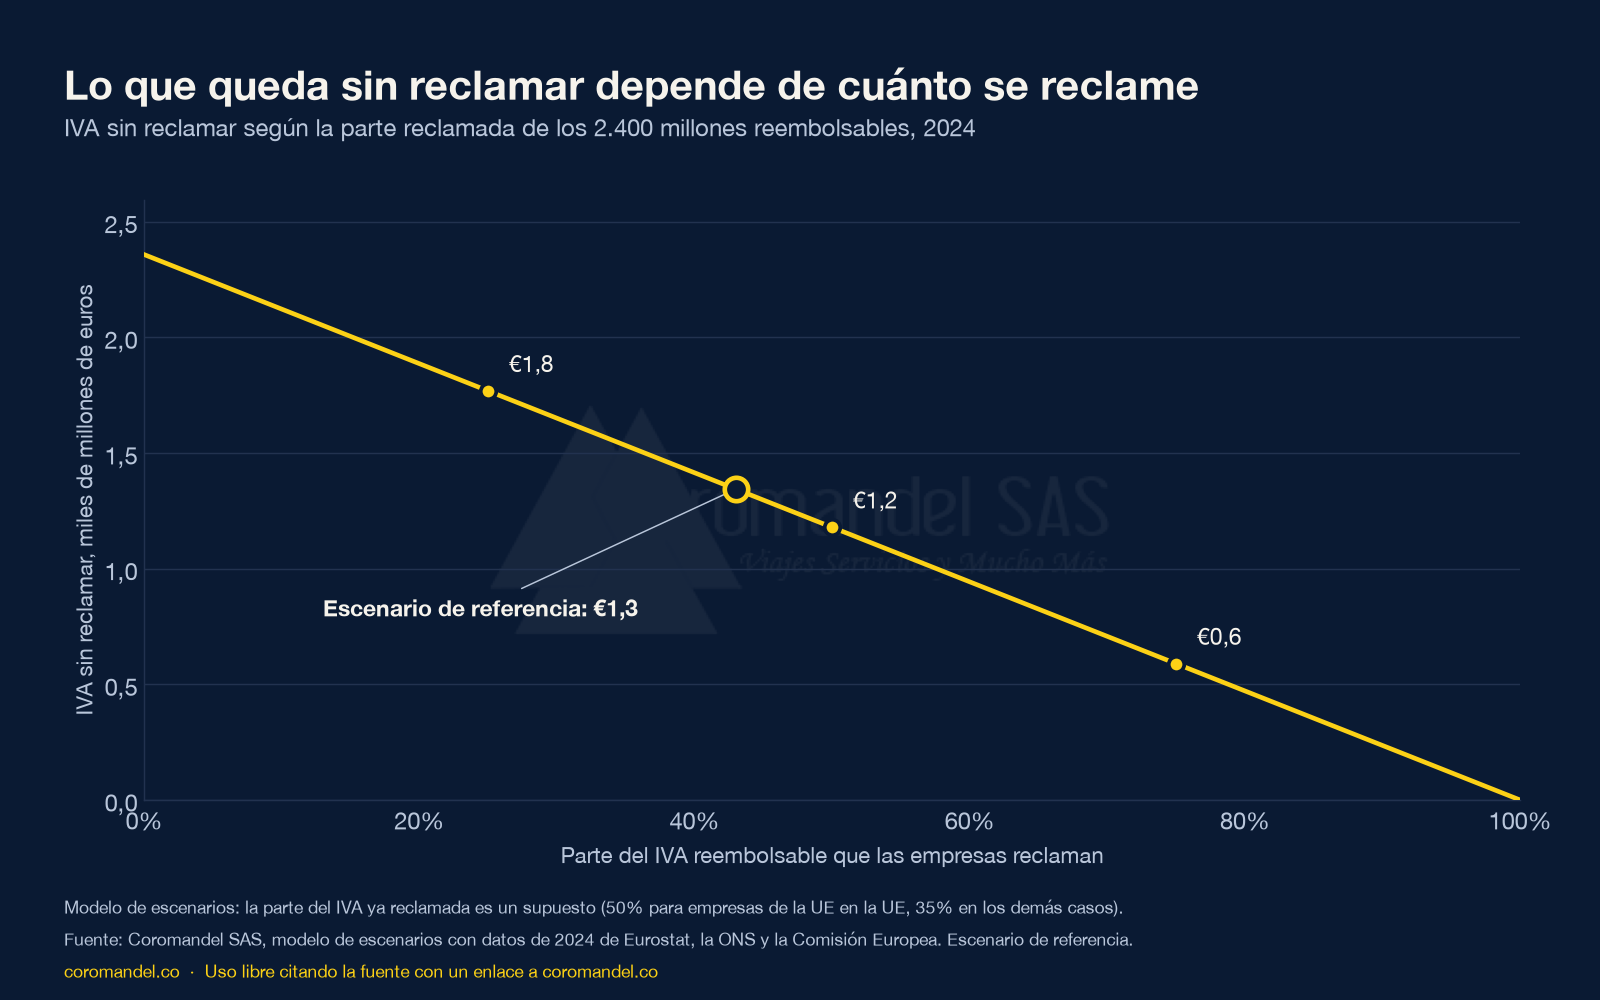
- Cuánto quedó sin reclamar depende de cuánto reclaman las empresas, algo que nadie mide. Si las empresas de la UE reclamaron la mitad de lo que podían recuperar en otros países de la UE, y las empresas reclamaron cerca de un tercio en los demás casos, quedaron sin reclamar unos 1.300 millones de euros (1.500 millones de dólares).
- Con otros supuestos razonables, el monto sin reclamar va de unos 600 a 2.600 millones de euros.
- 1.100 millones de euros (1.200 millones de dólares) del IVA reembolsable se deben reclamar país por país, con las reglas de cada país: los reclaman las empresas de fuera de la UE y las empresas de la UE que reclaman en el Reino Unido, Noruega, Suiza o Islandia. Si las empresas reclamaron cerca de un tercio, quedaron sin reclamar unos 700 millones de euros (800 millones de dólares). El resto lo reclaman las empresas de la UE en otros países de la UE, por el portal en línea de su propia autoridad tributaria.
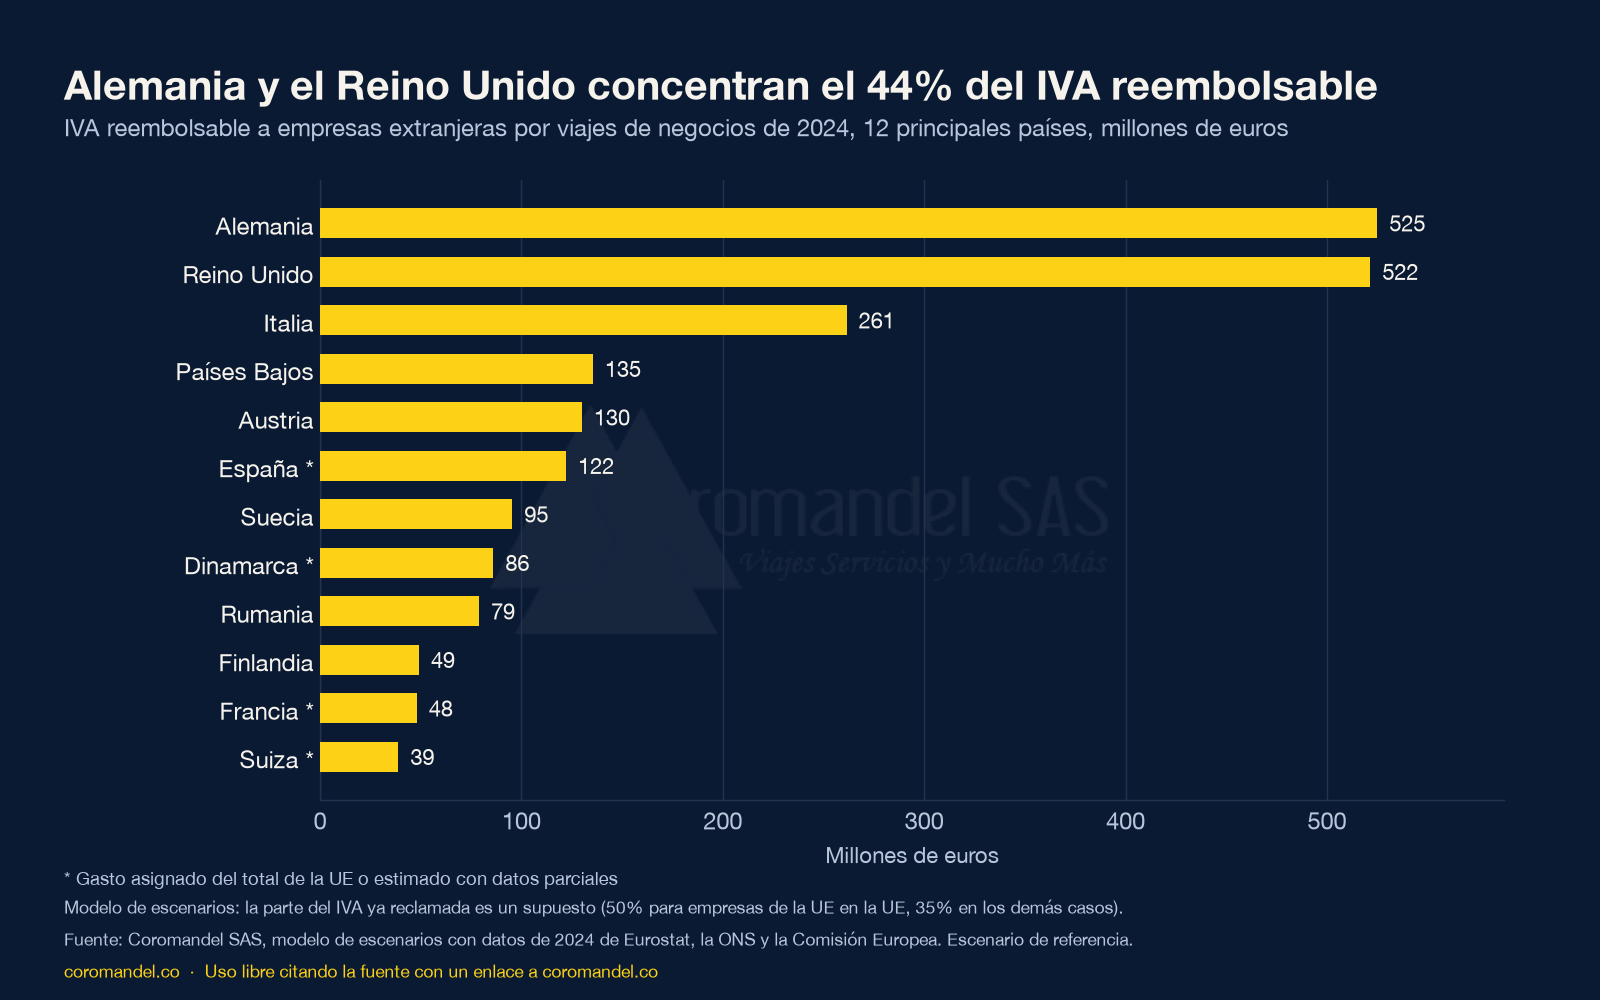
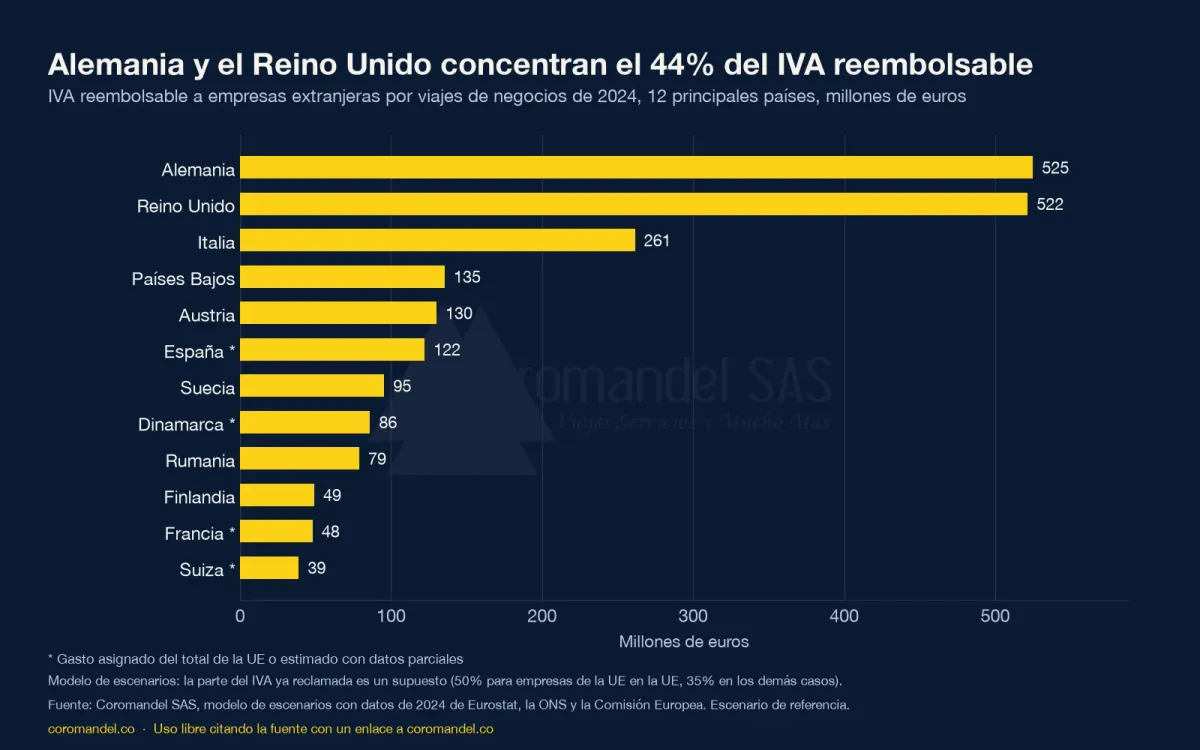
- Alemania y el Reino Unido concentran el 44% del IVA reembolsable (525 y 522 millones de euros), seguidos de Italia (261 millones).
- Las empresas de Estados Unidos podían recuperar unos 240 millones de dólares de IVA de sus viajes de negocios en Europa. Más de tres cuartas partes (77%) están en el Reino Unido y Alemania.
- Por los mismos 1.000 euros de gasto en un viaje de negocios, una empresa extranjera puede recuperar unos 139 euros de IVA en el Reino Unido, pero solo 25 en Irlanda, donde se excluyen hoteles y comidas.
- De los 6.500 millones de euros de IVA que pagaron los viajeros de negocios extranjeros, casi dos tercios no se podían devolver, por las reglas de cada país, por la reciprocidad, por quién viajaba y por falta de documentos.
Unos 2.400 millones de euros de IVA de viajes de negocios de 2024 en Europa eran reembolsables a empresas extranjeras. Con las tasas de reclamación del escenario de referencia, unos 1.300 millones de euros quedaron sin reclamar.
¿Cuánto IVA podían recuperar las empresas extranjeras?
El estudio sigue el dinero desde lo que gastaron los viajeros de negocios extranjeros hasta lo que sus empresas podían reclamar.
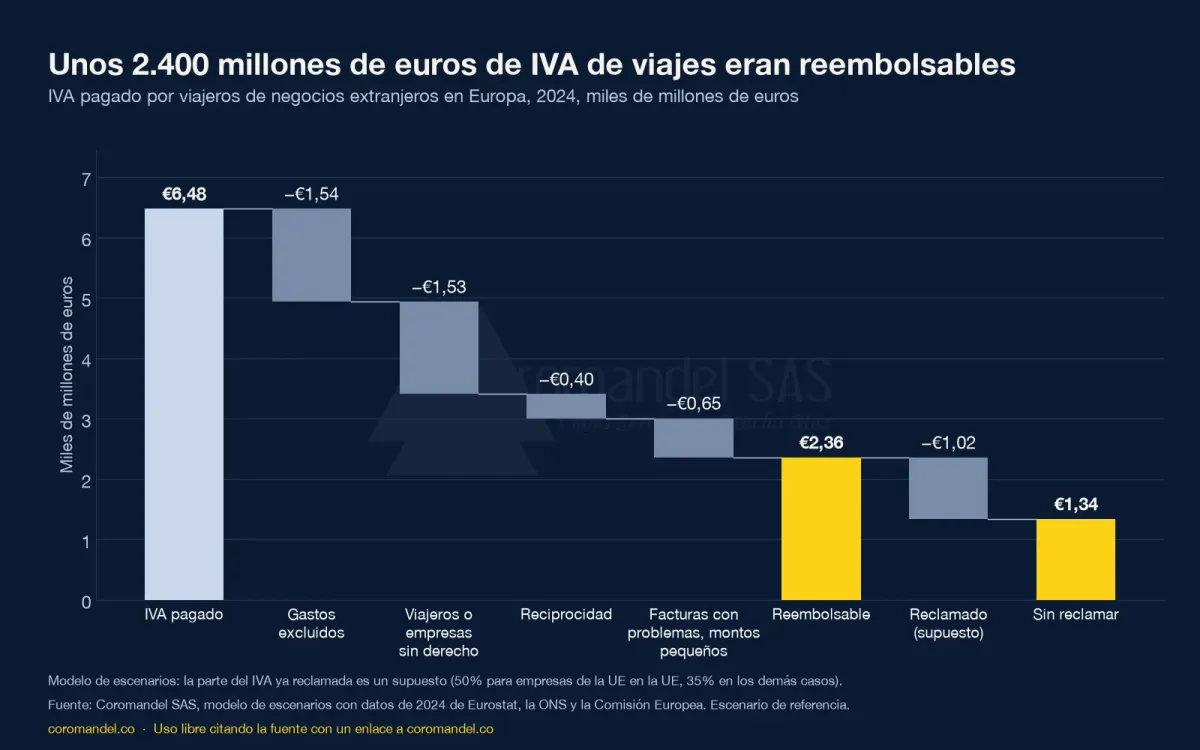
| Paso | Miles de millones de euros, 2024 | Qué ocurre en este paso |
|---|---|---|
| Gasto de viajeros de negocios extranjeros dentro de los países europeos | 58,54 | Estadísticas oficiales de balanza de pagos |
| IVA incluido en ese gasto | 6,48 | Tarifas de IVA de cada país para hoteles, comidas, transporte y otros gastos |
| Menos gastos que los países no devuelven | −1,54 | Por ejemplo comidas, gastos de representación y transporte del personal en algunos países |
| Menos viajeros o empresas sin derecho | −1,53 | Compras personales, viajeros del sector público, empresas sin derecho pleno a deducir el IVA |
| Menos reciprocidad | −0,40 | Países que rechazan solicitantes de ciertos países |
| Menos facturas con problemas y montos pequeños | −0,65 | Facturas que no están a nombre de la empresa, sin número de IVA, solicitudes por debajo del mínimo |
| Reembolsable | 2,36 | IVA válido que una empresa extranjera podía reclamar |
Lo que gastaron los viajeros de negocios extranjeros
Las oficinas de estadística registran en la balanza de pagos lo que gastan los visitantes de negocios del exterior dentro de su país. Incluye hoteles, comidas, transporte local y otras compras durante el viaje, y excluye los tiquetes internacionales. En 2024, los visitantes de negocios gastaron 49.200 millones de euros dentro de los países de la UE, de los cuales 29.200 millones provenían de otros países de la UE y 3.800 millones de Estados Unidos. Los visitantes de negocios en el Reino Unido gastaron 5.900 millones de libras (6.900 millones de euros). Con Noruega, Suiza e Islandia, el total es de 58.500 millones de euros.
El IVA incluido en el gasto
Los hoteles son la mayor parte de lo que gastan los viajeros de negocios en su destino, y suelen tener una tarifa reducida: 7% en Alemania, 10% en Francia, Italia y España, 20% en el Reino Unido. El IVA se suma al precio neto, así que con una tarifa del 20% representa una sexta parte de la factura, no una quinta. En toda Europa, el IVA sumó unos 6.500 millones de euros, el 11% del gasto.
Lo que no se puede devolver
La mayor parte de ese IVA no la podía recuperar una empresa extranjera:
- Las reglas de cada país excluyen algunos gastos. Noruega no devuelve el IVA de comidas y bebidas, Francia el del transporte ordinario de pasajeros del personal, y muchos países el de los gastos de representación.
- No todos los viajeros ni todas las empresas tienen derecho. Las compras personales durante un viaje de negocios, los viajeros del sector público y las empresas de sectores exentos de IVA, como la banca y los seguros, no pueden reclamarlo.
- Reciprocidad. Algunos países solo devuelven el IVA a empresas de países que harían lo mismo con las suyas. La lista oficial de Alemania incluye a Estados Unidos, pero no a Colombia. España también aplica la reciprocidad, pero no la exige para los gastos de ferias y congresos que cumplen las condiciones. En el escenario de referencia, la reciprocidad bloquea el 23% del IVA que las empresas de Estados Unidos podrían recuperar, y el 29% en el caso de las empresas de otros países de fuera de la UE.
- Documentos. Una factura a nombre del empleado, un comprobante de tarjeta en lugar de una factura con IVA o una solicitud por debajo del mínimo del país no sirven.
Una empresa colombiana no puede recuperar el IVA de sus estadías en hotel en ninguna parte de Alemania: Alemania solo lo devuelve a empresas de países de su lista de reciprocidad, y Colombia no está en ella.
Cuánto queda sin reclamar
Las autoridades tributarias publican cuánto devuelven, pero no cuánto podían haber reclamado las empresas. Por eso el monto sin reclamar depende de una cifra que nadie mide: la parte del IVA reembolsable que las empresas efectivamente reclaman.
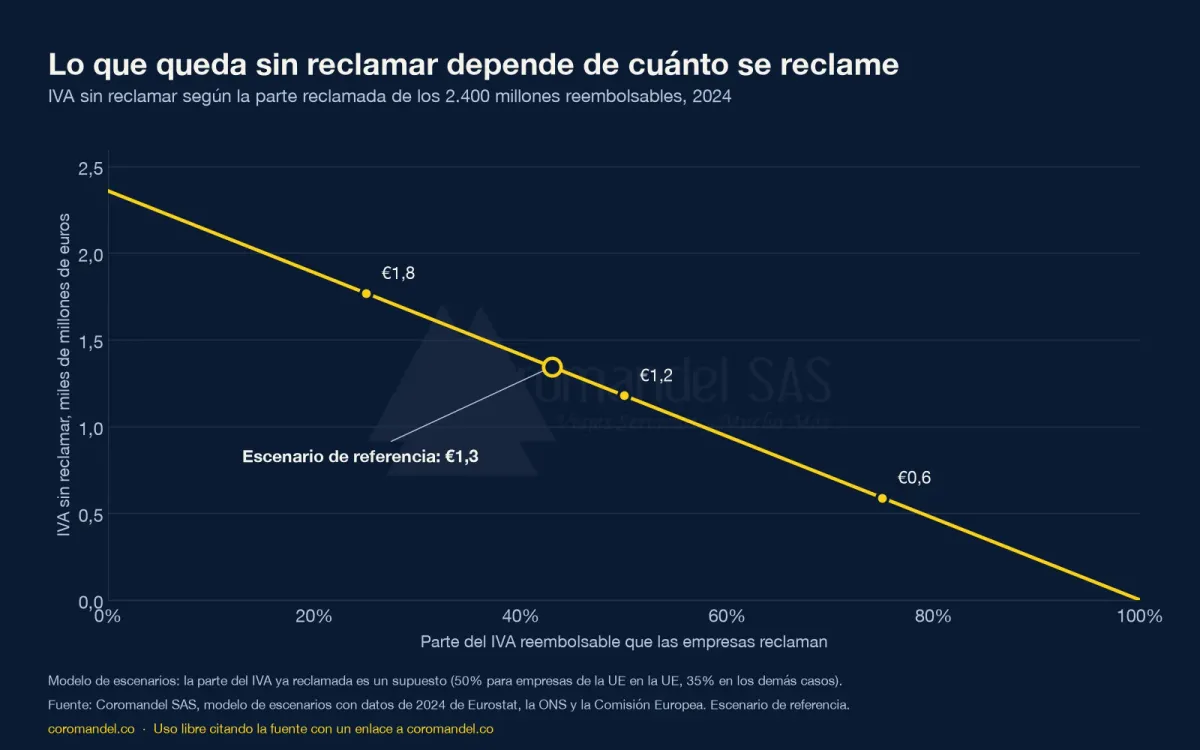
| Si las empresas reclaman… | IVA sin reclamar, 2024 |
|---|---|
| El 25% de lo que podían | 1.800 millones de euros |
| El 50% de lo que podían | 1.200 millones de euros |
| El 75% de lo que podían | 600 millones de euros |
| Escenario de referencia: 50% para empresas de la UE en la UE, 35% para las demás | 1.300 millones de euros |
El escenario de referencia supone que las empresas de la UE reclaman más, porque presentan la solicitud por el portal en línea de su propia autoridad tributaria. Las empresas de fuera de la UE, o las que reclaman en el Reino Unido, Noruega o Suiza, enfrentan en cada país un proceso, un plazo y unos documentos distintos.
Dónde está el IVA reembolsable
Alemania y el Reino Unido concentran más del 40% del IVA reembolsable. Ambos reciben muchos viajeros de negocios extranjeros y devuelven el IVA de hoteles. Para las empresas de fuera de la UE, el Reino Unido es el más importante: concentra el 37% del IVA que pueden recuperar.
Nuestras guías por país explican qué es reembolsable en cada uno: Reino Unido, Países Bajos, Austria, Suecia y Noruega.
Cuánto se recupera por cada 1.000 euros de gasto
Los mismos 1.000 euros gastados en un viaje de negocios llevan distinto IVA en cada país, y las reglas permiten a una empresa extranjera recuperar partes muy distintas de ese IVA.
| País | IVA pagado | IVA que puede recuperar una empresa extranjera | Principal razón de la diferencia |
|---|---|---|---|
| Reino Unido | €160 | €139 | Casi todo es reembolsable, salvo los gastos de representación |
| Noruega | €148 | €81 | No se devuelve el IVA de comidas y bebidas |
| Francia | €101 | €39 | No se devuelve el IVA del hotel del personal ni del transporte ordinario de pasajeros |
| Irlanda | €118 | €25 | No se devuelve el IVA de hoteles ni comidas, salvo en congresos que cumplen las condiciones |
A quién pertenece el IVA reembolsable
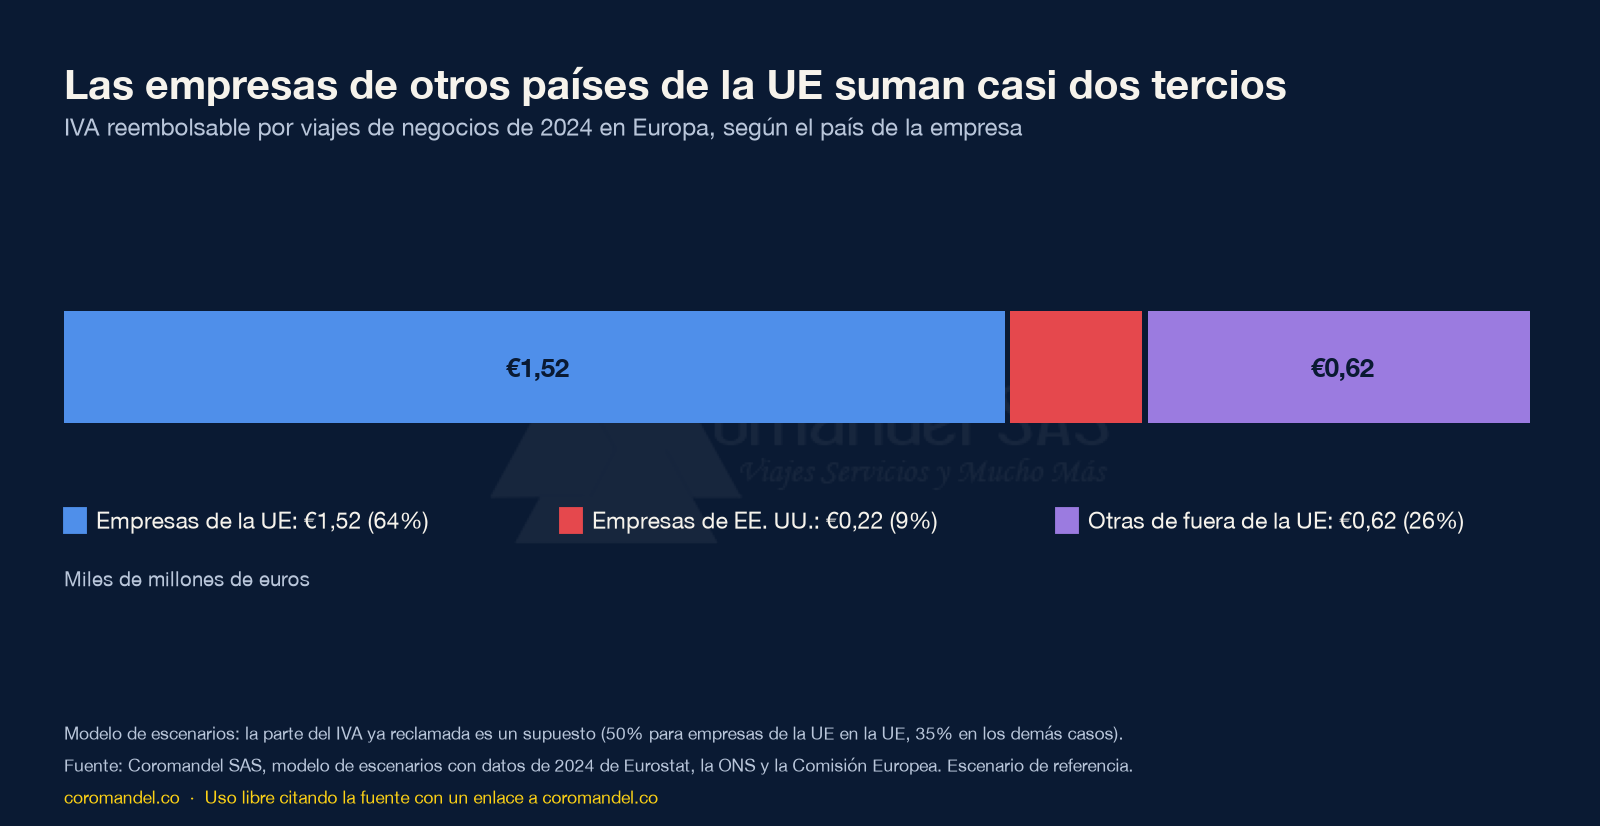
Las empresas de otros países de la UE suman casi dos tercios: 1.520 millones de euros. Son el grupo más grande de viajeros de negocios extranjeros en Europa. Para solicitudes en otros países de la UE, reclaman a través del portal en línea de la autoridad tributaria de su propio país, hasta el 30 de septiembre del año siguiente. Fuera de la UE, siguen el esquema nacional del país de destino.
Las empresas de Estados Unidos podían recuperar unos 220 millones de euros (240 millones de dólares). En el escenario de referencia, unos 160 millones de dólares quedaron sin reclamar. Vea recuperación del IVA extranjero para empresas de Estados Unidos.
Las demás empresas de fuera de la UE podían recuperar 620 millones de euros. Para empresas de países como Colombia, la reciprocidad decide dónde es posible reclamar. Vea recuperación del IVA para empresas colombianas.
Las empresas de fuera de la UE, incluidas las de Estados Unidos, reclaman en cada país por separado, según las reglas de ese país, por lo general hasta el 30 de junio del año siguiente. Solo dos países, el Reino Unido y Alemania, concentran el 53% del IVA que pueden recuperar, así que son el punto de partida.
Para las empresas de Estados Unidos, más de tres cuartas partes (77%) del IVA recuperable están en el Reino Unido y Alemania, y más de la mitad (54%) solo en el Reino Unido.
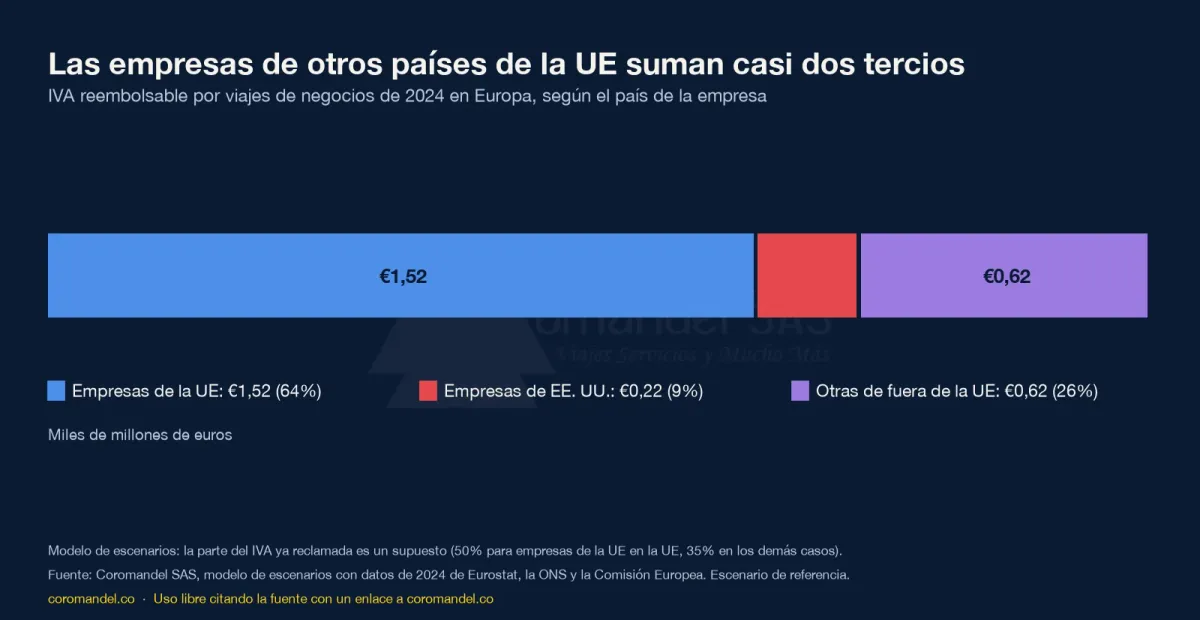
Cuánto dejó sin reclamar cada grupo en el escenario de referencia:
| Empresas de | IVA reembolsable, 2024 | Sin reclamar (escenario de referencia) |
|---|---|---|
| Países de la UE | 1.520 millones de euros | 800 millones de euros |
| Estados Unidos | 220 millones de euros (240 millones de dólares) | 140 millones de euros (160 millones de dólares) |
| Otros países de fuera de la UE | 620 millones de euros | 400 millones de euros |
| Total | 2.360 millones de euros | 1.340 millones de euros |
Por qué las empresas dejan el IVA sin reclamar
- Nadie es responsable. El área de viajes reserva, el área financiera paga el reporte de gastos y nadie se ocupa del IVA extranjero.
- Facturas a nombre equivocado. Las facturas de hotel concentran casi la mitad (47%) del IVA que puede recuperar una empresa extranjera, pero una factura de hotel a nombre del empleado, o un comprobante de tarjeta en lugar de una factura con IVA, no sirve.
- Reglas distintas en cada país. Los formularios, los idiomas, los gastos excluidos y los montos mínimos cambian.
- Plazos fijos. Las empresas de fuera de la UE suelen tener hasta el 30 de junio del año siguiente; las de la UE, hasta el 30 de septiembre. Cuando vence el plazo, el dinero se pierde.
- La creencia de que no se puede. Muchas empresas de fuera de Europa no saben que su empresa puede reclamar.
Las facturas de hotel concentran casi la mitad (47%) del IVA que puede recuperar una empresa extranjera. Una factura de hotel a nombre del empleado pierde ese IVA.
Qué hacer antes del próximo plazo
- Averigüe cuánto pagó. Reúna los gastos de hoteles, congresos y eventos en el exterior del año pasado, por país. Nuestra calculadora de devolución del IVA da una estimación rápida.
- Revise las facturas, empezando por las de hotel. Cada una debe estar a nombre de la empresa y mostrar el número de IVA del proveedor.
- Verifique qué países devuelven el IVA a su empresa. La reciprocidad y los gastos excluidos deciden qué vale la pena reclamar.
- Presente la solicitud antes del plazo, o pida a un especialista que lo haga. En el Reino Unido, el año de reclamación va de julio a junio y las solicitudes vencen el 31 de diciembre, así que ese plazo suele seguir abierto cuando los de la UE ya han pasado. Coromandel SAS ofrece una evaluación gratuita de recuperación del IVA y trabaja por resultados: sin recuperación, no hay cobro.
Metodología y fuentes
Qué se mide y qué se supone. La base de gasto proviene de estadísticas oficiales. Las tarifas de IVA y las reglas de devolución provienen de las autoridades tributarias nacionales y de la Comisión Europea. Quién tiene derecho, cuántas facturas fallan y, sobre todo, cuánto reclaman ya las empresas son supuestos, porque ningún dato público los mide. Por lo tanto, las cifras son un modelo con un escenario de referencia explícito, no un conteo. Las cifras baja y alta (600 y 2.600 millones de euros sin reclamar) cambian estos supuestos en conjunto; son ilustraciones, no un rango estadístico.
Alcance. IVA de viajes de negocios pagado por empresas en un país europeo donde no están establecidas: los 27 países de la UE, el Reino Unido, Noruega, Suiza e Islandia, con datos de 2024. El gasto del Reino Unido corresponde a Gran Bretaña: Irlanda del Norte no está en la fuente de la ONS usada. No incluye otros países que devuelven el IVA, como Japón y Corea del Sur, ni gastos distintos de los de viaje, como las facturas de proveedores.
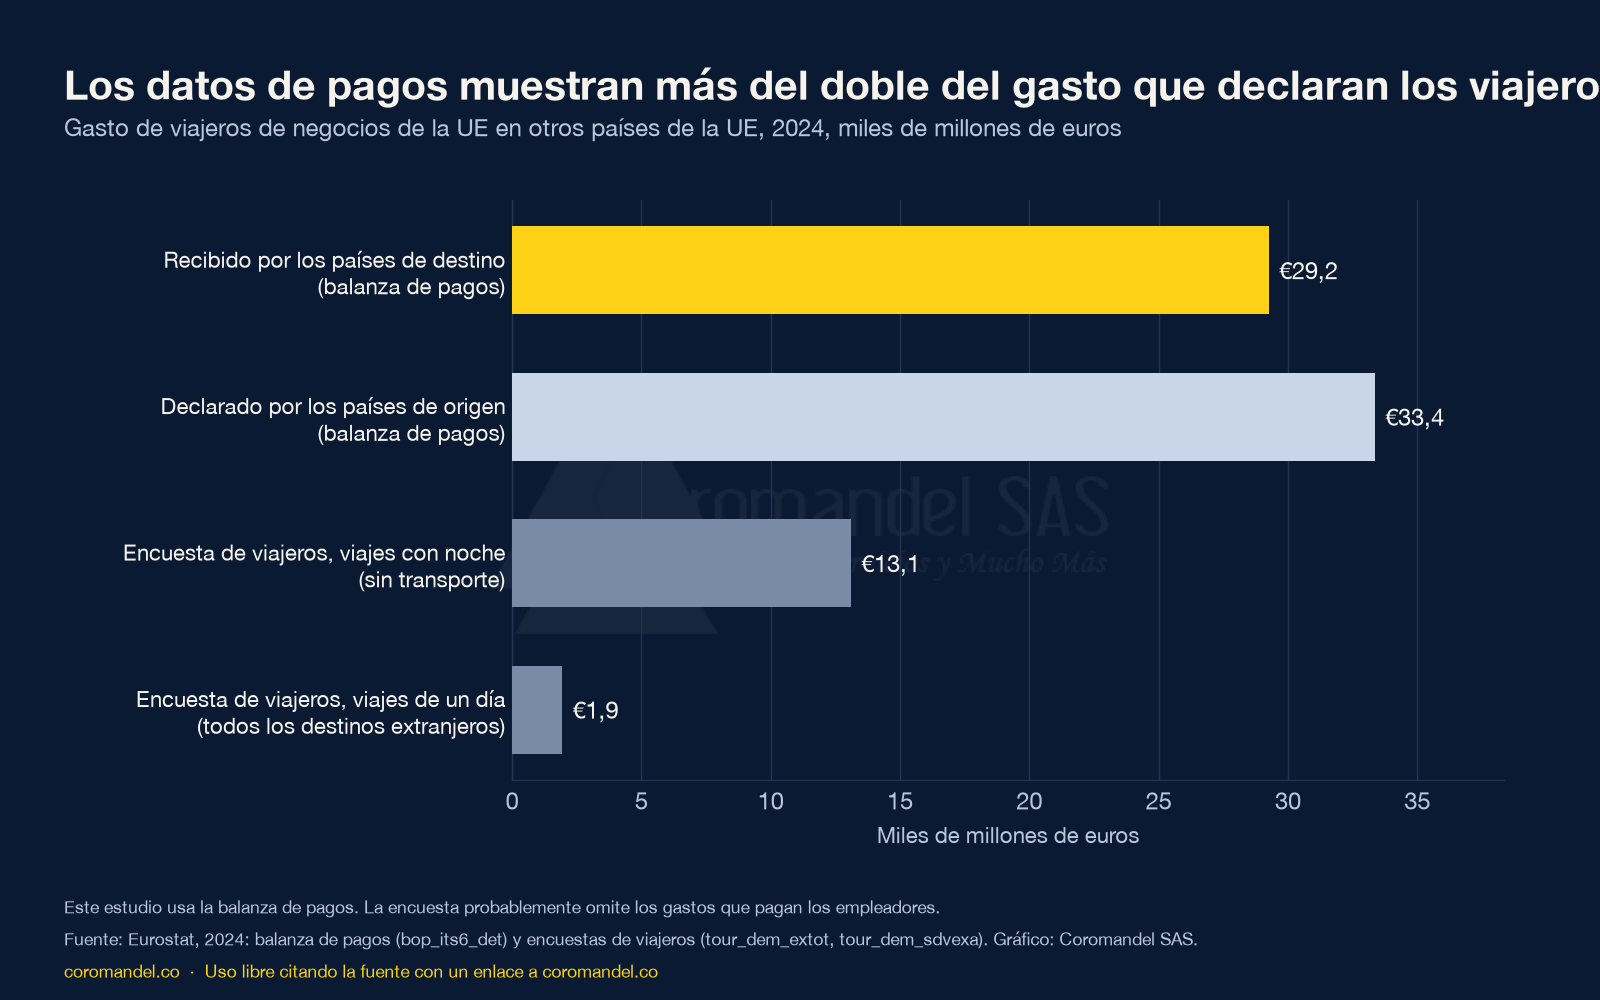
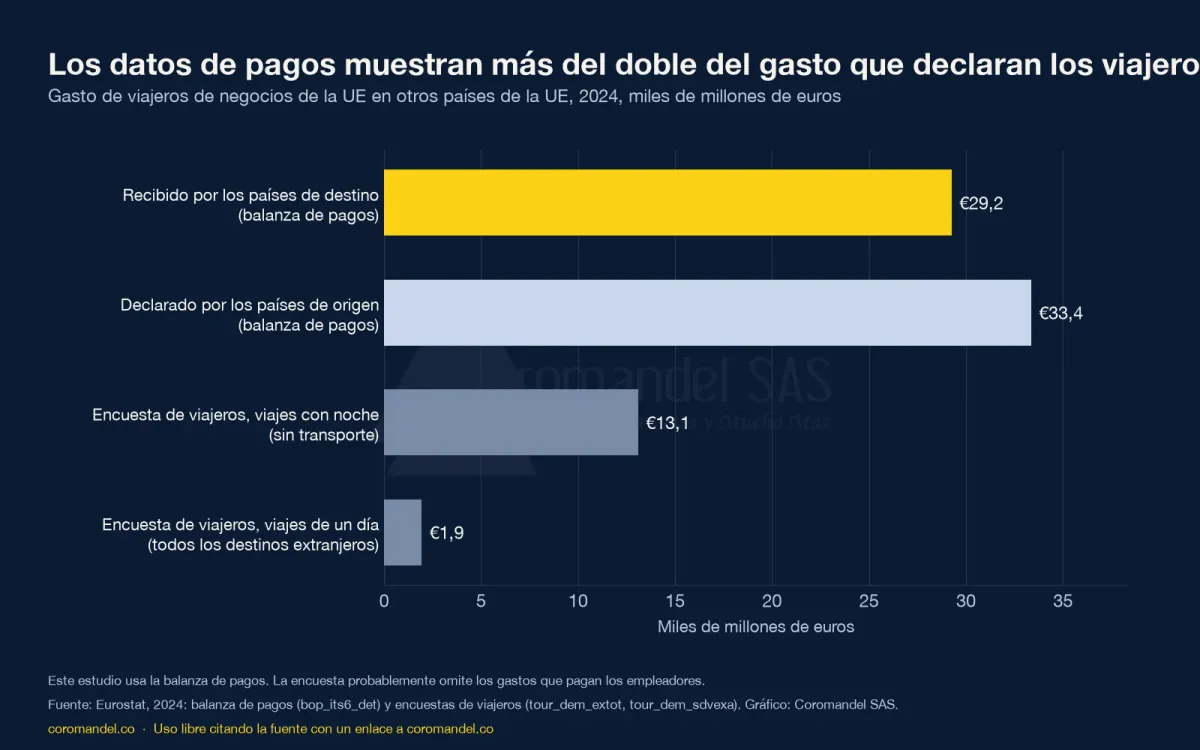
La base de gasto. La balanza de pagos mide los viajes de negocios dentro de la UE desde los dos extremos, y las dos cifras son cercanas: los países de destino registraron 29.200 millones de euros recibidos de visitantes de negocios de la UE, y los países de origen registraron 33.400 millones gastados por sus viajeros de negocios. La encuesta de viajeros de Eurostat muestra mucho menos (13.100 millones en viajes con noche), probablemente porque los viajeros no declaran los gastos que paga su empleador. El estudio usa la balanza de pagos.
Fuentes.
- Gasto: Eurostat, comercio internacional de servicios por socio (en inglés; viajes de negocios, sin trabajadores temporales ni fronterizos), 2024. España, Francia, Dinamarca y Portugal no publican esta división; su parte del total de la UE se asigna. Reino Unido: ONS, Travel Trends 2024 (en inglés; visitas de negocios a Gran Bretaña). Noruega y Suiza se estiman con datos parciales: Noruega a partir de sus ingresos totales por viajes y la proporción de negocios de la UE, Suiza a partir de sus ingresos por viajes de negocios desde fuera de la UE, ampliados en la misma proporción que los de la UE. Ambas usan la composición de la UE por país de origen.
- Composición del gasto: Eurostat, gasto turístico por motivo y categoría (en inglés), viajes de negocios al exterior, 2024.
- Comparación de fuentes del gasto: la misma tabla de balanza de pagos (ingresos y pagos) y las encuestas de viajeros de Eurostat sobre viajes con noche y viajes de un día (en inglés), 2024.
- Tarifas de IVA vigentes en 2024: la base de datos de impuestos en Europa de la Comisión Europea (en inglés) para los países de la UE, y las autoridades tributarias nacionales para el Reino Unido, Noruega, Suiza, Islandia y donde la base de datos está incompleta.
- Reglas de devolución y reciprocidad: autoridades tributarias nacionales, entre ellas las de Noruega, España, Alemania y el Reino Unido, Consumption Tax Trends 2024 de la OCDE (reglas de devolución a empresas extranjeras, país por país; en inglés) y el estudio de la Comisión Europea sobre devoluciones del IVA (en inglés). Algunas reglas según el país de origen y la composición del gasto de los países no comunitarios con derecho a devolución siguen siendo supuestos.
- Tasas de cambio: Banco Central Europeo, promedios anuales de 2024 (1,0824 dólares y 0,84662 libras por euro).
Revisión. Un revisor independiente auditó una versión anterior de este estudio y verificó las reglas de reciprocidad de 2024 de los 31 países. Esta versión atiende los hallazgos de esa revisión; las limitaciones que quedan son las indicadas arriba.
Uso. Las cifras y los gráficos son de uso libre citando a Coromandel SAS con un enlace a esta página. Gráficos en tamaño completo: IVA reembolsable, sin reclamar según la tasa de reclamación, por país, según el país de la empresa, fuentes del gasto.