Tabla de Contenido
1 El IVA de los viajes de negocios de 2025 que quedó sobre la mesa
Su empresa pagó viajes de negocios a Europa. ¿Cuánto del IVA recuperable le fue devuelto?
En 31 destinos europeos, nuestro modelo sitúa 823 millones de euros de IVA de viajes de negocios de 2025 al alcance de empresas establecidas fuera de la Unión Europea. Si solo presentaron la mitad, podrían quedar sin reclamar 412 millones de euros. Con tasas de presentación supuestas del 35 % al 65 %, la brecha es de 288 a 535 millones de euros, unos 326 a 605 millones de dólares al tipo de cambio promedio de 2025. Estas tasas de presentación son supuestos, y las cifras en dólares son equivalentes de moneda, no una estimación aparte para empresas de Estados Unidos. Ninguna autoridad publica el total sin reclamar. [1, 2]
Medimos el IVA causado en facturas de 2025, no las devoluciones pagadas en 2025. El Reino Unido usa años de devolución de julio a junio. Las solicitudes por sus facturas de julio a diciembre de 2025 todavía pueden presentarse hasta el 31 de diciembre de 2026. Esa parte de la estimación sigue en riesgo de quedar sin reclamar; aún no es una pérdida definitiva. [3]
Cubrimos los 27 Estados miembros de la Unión Europea (UE), más el Reino Unido, Noruega, Suiza e Islandia. Nos centramos en empresas establecidas fuera de la UE, incluidos el Reino Unido, Estados Unidos, el Golfo y Colombia.
La Decimotercera Directiva es el marco legal de la UE para las devoluciones de IVA a empresas establecidas fuera de la UE. Las empresas que cumplen los requisitos pueden reclamar el IVA de gastos empresariales causados en los Estados miembros. Las solicitudes se presentan en el país donde se cobró el IVA. Las normas locales determinan qué gastos son elegibles y qué documentos se exigen. Algunos países aplican la regla de reciprocidad, que exige que el país de origen de la empresa ofrezca derechos de devolución similares a cambio. Los otros cuatro destinos aplican sus propios regímenes nacionales. [3, 4, 5, 6, 7, 8]
Incluir las solicitudes dentro de la UE no borra la diferencia. Nuestro modelo de 2024 cubría todos los orígenes de solicitantes. Su caso de referencia situaba el IVA reembolsable en 2.360 millones de euros y el IVA sin reclamar en 1.340 millones de euros (unos 1.500 millones de dólares). Los años son distintos, y ambos estudios dependen de supuestos de presentación que no se miden. Las cifras del sector pueden abarcar mercados más amplios: VAT IT cita 7.000 millones de dólares en viajes al exterior, gastos de representación y facturas de proveedores. El fundador de VAT4U estimó más de 10.000 millones de euros de IVA extranjero sin reclamar en todo el mundo en 2018. VAT4U gestiona solicitudes de empresas establecidas tanto dentro como fuera de la UE. Ninguna de las dos cifras aísla el IVA de viajes de negocios de 2025 a nuestros 31 destinos. [1, 9, 10, 11, 12]
Gasto de los viajeros de negocios extranjeros en 2025
Estas cifras describen lo que los visitantes de negocios del exterior gastaron dentro de cada destino en 2025, de todos los orígenes. Son referencias de gasto en viajes, no IVA ni IVA reembolsable. No miden el costo total de un viaje, como los tiquetes internacionales. Cada fuente usa su propia definición.
| Mercado | Gasto de visitantes de negocios extranjeros en 2025 | Qué mide |
|---|---|---|
| Dinamarca [13] | 11.020 millones de coronas danesas | Gasto estimado de los visitantes de negocios extranjeros |
| Finlandia [14] | 837,1 millones de euros | Suma de las estimaciones mensuales de gasto de negocios de visitantes extranjeros |
| Alemania [9, 15] | 10.400 millones de euros | Estimación de Coromandel de los ingresos por viajes de negocios de visitantes extranjeros, sin tiquetes internacionales |
| Gran Bretaña [16] | 5.610 millones de libras | Gasto en visitas de negocios desde el exterior |
| Italia [17] | 6.300 millones de euros | Gasto de visitantes extranjeros en viajes de negocios y profesionales |
| Países Bajos [18] | 6.600 millones de euros | Exportaciones de servicios de viajes de negocios |
| España [19] | 7.200 millones de euros | Gasto de visitantes extranjeros en viajes de negocios y profesionales |
Nota: los valores en rojo son estimaciones o sumas derivadas; los valores en negro son totales publicados. Las medidas y monedas difieren, por lo que las cifras no pueden sumarse ni usarse para ordenar el potencial de devolución. Para evaluar una solicitud se necesita el IVA que figura en las facturas y las normas que aplican a la empresa que lo pagó.
2 El destino de los viajes de su empresa importa
Empiece por los destinos donde su empresa más gasta. Esta vista de 31 países estima el IVA recuperable de los viajes de negocios de 2025 de empresas establecidas fuera de la UE. Sus facturas determinan lo que su empresa realmente puede reclamar.
Cifras en millones de euros. Las cifras en rojo son estimaciones provisionales del IVA de viajes de negocios. La base de 2024 es el gasto en viajes por motivo de negocios. Seis países usan el crecimiento de los viajes de negocios; 24 usan el crecimiento general de los viajes solo como aproximación; Suiza mantiene el nivel de 2024. El gasto vacacional nunca se suma a la base. No son registros de solicitudes ni de pagos de las autoridades tributarias. [1, 9, 20, 21]
| Destino | IVA recuperable de viajes de negocios | Sin reclamar si se presenta el 50 % | Dato de crecimiento 2025 |
|---|---|---|---|
| Austria | 31,0 | 15,5 | Aproximación por crecimiento general de los viajes |
| Bélgica | 5,3 | 2,7 | Aproximación por crecimiento general de los viajes |
| Bulgaria | 16,4 | 8,2 | Aproximación por crecimiento general de los viajes |
| Croacia | 4,2 | 2,1 | Aproximación por crecimiento general de los viajes |
| Chipre | 2,9 | 1,5 | Aproximación por crecimiento general de los viajes |
| Chequia | 5,7 | 2,8 | Aproximación por crecimiento general de los viajes |
| Dinamarca | 44,2 | 22,1 | Aproximación por crecimiento general de los viajes |
| Estonia | 1,4 | 0,7 | Aproximación por crecimiento general de los viajes |
| Finlandia | 13,7 | 6,9 | Tendencia de negocios |
| Francia | 25,5 | 12,7 | Aproximación por crecimiento general de los viajes |
| Alemania | 126,9 | 63,5 | Tendencia de negocios |
| Grecia | 5,5 | 2,7 | Aproximación por crecimiento general de los viajes |
| Hungría | 3,3 | 1,6 | Aproximación por crecimiento general de los viajes |
| Islandia | 1,4 | 0,7 | Aproximación por crecimiento general de los viajes |
| Irlanda | 3,4 | 1,7 | Aproximación por crecimiento general de los viajes |
| Italia | 34,5 | 17,3 | Tendencia de negocios |
| Letonia | 1,4 | 0,7 | Aproximación por crecimiento general de los viajes |
| Lituania | 4,5 | 2,2 | Aproximación por crecimiento general de los viajes |
| Luxemburgo | 1,0 | 0,5 | Aproximación por crecimiento general de los viajes |
| Malta | 2,6 | 1,3 | Aproximación por crecimiento general de los viajes |
| Países Bajos | 62,0 | 31,0 | Tendencia de negocios |
| Noruega | 15,6 | 7,8 | Aproximación por crecimiento general de los viajes |
| Polonia | 6,0 | 3,0 | Aproximación por crecimiento general de los viajes |
| Portugal | 6,9 | 3,5 | Aproximación por crecimiento general de los viajes |
| Rumania | 16,9 | 8,5 | Aproximación por crecimiento general de los viajes |
| Eslovaquia | 0,8 | 0,4 | Aproximación por crecimiento general de los viajes |
| Eslovenia | 0,6 | 0,3 | Aproximación por crecimiento general de los viajes |
| España | 33,7 | 16,8 | Tendencia de negocios |
| Suecia | 40,1 | 20,1 | Aproximación por crecimiento general de los viajes |
| Suiza | 12,3 | 6,1 | Base de 2024 sin cambio |
| Reino Unido¹ | 293,5 | 146,8 | Tendencia de negocios |
¹ Gran Bretaña es la base de gasto en viajes del Reino Unido. Los 251,5 millones de libras de IVA recuperable del modelo equivalen a unos 293,5 millones de euros al promedio de 2025 del Banco Central Europeo, de 0,857 libras por euro. [1, 9, 22]
3 Lo que devolvieron las autoridades en 2025
Nuestras estimaciones por país se refieren a viajes de negocios. Los totales de devolución publicados ofrecen un control aparte de la escala, pero incluyen otros gastos y otros solicitantes. No pueden confirmar directamente el monto sin reclamar.
Francia muestra por qué los dos tipos de cifra deben mantenerse separados. Su autoridad informa 2.100 millones de euros devueltos por muchos gastos empresariales y a solicitantes de dentro y fuera de la UE. Nuestros 25,5 millones de euros son una estimación provisional del IVA recuperable de los viajes de negocios de 2025 para solicitantes de fuera de la UE. Excluye el alojamiento en hotel de los empleados, cuya deducción las normas francesas generalmente prohíben. El monto francés restante del modelo proviene sobre todo de comidas y otras compras posiblemente elegibles; el reparto por origen del solicitante es imputado. Ninguna de las dos cifras valida a la otra. [9, 23, 24]
Pagos y autorizaciones informados
Las cifras siguientes conservan la moneda y el alcance de cada autoridad. Las cifras en negro son montos administrativos publicados. Hungría informa autorizaciones; las demás filas informan devoluciones o reembolsos. Ninguna aísla los viajes de negocios de fuera de la UE con solicitudes y pagos emparejados. [23, 25, 26, 27, 28, 29, 30, 31]
| Destino | Monto 2025 | Qué informa la autoridad |
|---|---|---|
| Chequia [29] | 4.700 millones de coronas checas | Devoluciones a empresas no establecidas de la UE y de fuera de la UE. Las devoluciones diplomáticas y militares van aparte. |
| Francia [23] | 2.100 millones de euros | Devoluciones a empresas sin actividad económica en Francia; alcance UE y fuera de la UE. Ver la nota siguiente. |
| Hungría [28] | 124.800 millones de forintos | IVA autorizado a contribuyentes no establecidos; no consta el pago en efectivo ni el reparto UE/fuera de la UE. |
| Islandia [27] | 1.041 millones de coronas islandesas | Devoluciones de IVA a extranjeros por todo tipo de gastos. |
| Irlanda [30] | 2,8 millones de euros | Reembolsos en la categoría “Foreign Traders Non-EU”; sin desglose solo de viajes. |
| Luxemburgo [25] | 74,1 millones de euros | Devoluciones de la oficina de no residentes por todo tipo de gastos y solicitantes de dentro y fuera de la UE. |
| Noruega [26] | 377,9 millones de coronas noruegas | Devoluciones de IVA en efectivo a empresas extranjeras por todo tipo de gastos. |
| Suecia [31] | 2.715 millones de coronas suecas | Devoluciones combinadas a empresas extranjeras, embajadas y otros; no se aísla el monto solo de empresas. |
Nota: el informe de Francia de 2025 indica 2.100 millones de euros en la página 5, pero imprime una unidad en millones de euros inconsistente en la página 19. Usamos la página 5 y señalamos la discrepancia. El servicio también atiende embajadas y organizaciones internacionales; no consta que estén excluidas del monto. [23]
Las devoluciones pagadas no revelan lo que nunca se reclamó
Francia recibió 129.177 solicitudes y tramitó 111.860 durante 2025. Son flujos anuales distintos. Dividir uno por otro no establecería una tasa de pago ni de aceptación. Tampoco puede usarse la participación del 93 % de la UE en las solicitudes recibidas para repartir el dinero devuelto. [23]
Luxemburgo recibió 38.271 solicitudes, pero no informa el valor monetario presentado en las solicitudes que pagó. La comparación que falta es el IVA elegible frente a las solicitudes reales por los mismos gastos y el mismo periodo. Un total de viajes por año calendario también abarca dos años de devolución de julio a junio en el Reino Unido. [3, 25]
4 Lo que muestra la estimación de 2025
El modelo central sitúa el IVA recuperable en 823 millones de euros. Si se presentó el 65 %, quedarían sin reclamar 288 millones de euros. Con el 50 %, el monto es de 412 millones de euros. Con el 35 %, es de 535 millones de euros. Son supuestos de presentación alternativos, no tres resultados observados. [1]
El conjunto recuperable también es incierto. Variar el caso de elegibilidad archivado y tener en cuenta la diferencia observada entre las tendencias de negocios y las de todos los viajes da 432 a 1.349 millones de euros. Es un rango de estrés, no un intervalo de confianza estadístico. No establece cuánto se presentó realmente. [1, 9]
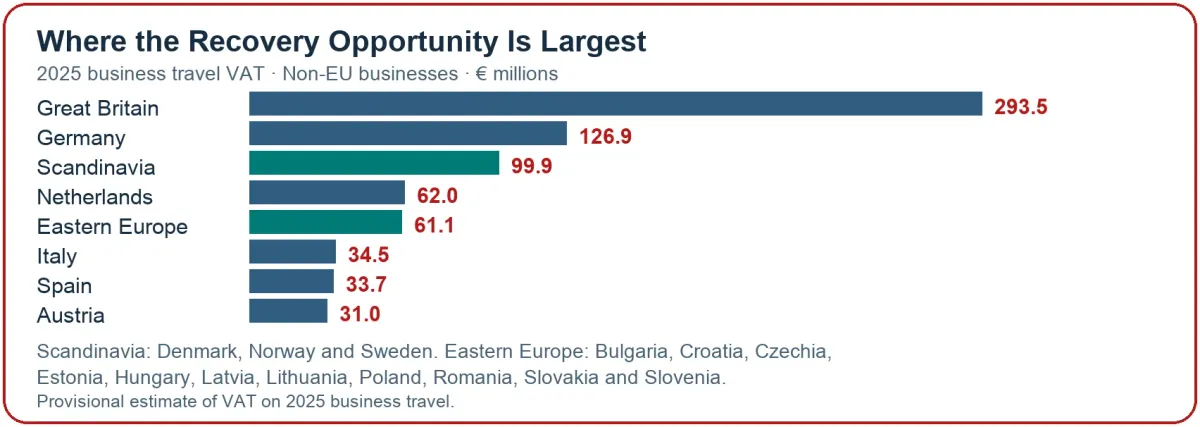
Dónde es mayor la oportunidad
El gráfico muestra el conjunto recuperable central, antes de cualquier supuesto de presentación. Se basa en el modelo de elegibilidad archivado, seis tendencias por motivo de negocios y 24 aproximaciones de todos los viajes. Gran Bretaña es el mayor mercado para este subconjunto de solicitantes de fuera de la UE. [1, 9]
La proporción presentada cambia la brecha
El siguiente gráfico supone que se presentó la mitad del IVA recuperable. Ilustra el cálculo, no la tasa de presentación actual. Los totales de devolución publicados no pueden dar una tasa de presentación solo de viajes para la misma población. [1]
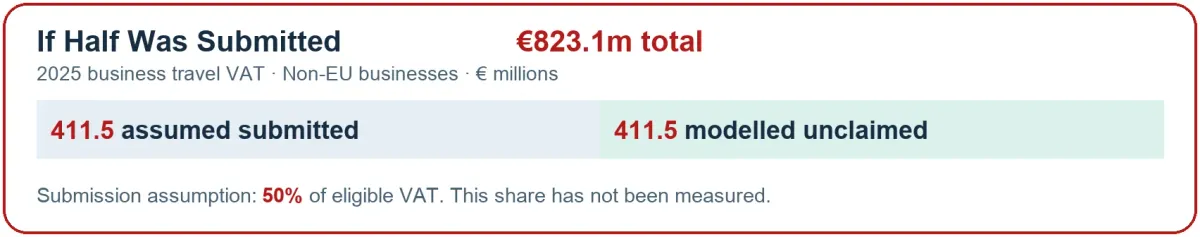
| IVA presentado supuesto | IVA recuperable de trabajo | Sin reclamar modelado |
|---|---|---|
| 65 % | 823 | 288 |
| 50 % | 823 | 412 |
| 35 % | 823 | 535 |
Todos los montos están en millones de euros, redondeados. Ninguna de las tasas de presentación se mide. Es IVA de gastos de 2025 que puede quedar sin reclamar después de los plazos aplicables, no un conteo de solicitudes rechazadas ni una cifra de devoluciones en efectivo de 2025. [1]
5 Por qué el IVA queda sin reclamar
El gasto se aprueba, pero falta la factura
Las facturas de hotel son lo primero que revisamos. En el trabajo de Coromandel con clientes, entre el 75 % y el 80 % de las devoluciones que gestionamos corresponden a gastos de hotel. Es nuestra experiencia, no una proporción medida para toda Europa ni un dato del cálculo de 2025. Una cuenta de hotel puede ser una solicitud importante en un país y no ser elegible en otro, como muestra Francia. [24]
La aprobación del viaje y la recuperación del IVA son controles distintos. Un empleado puede subir una foto tomada con el celular a Concur o a otro sistema de gestión de gastos. Finanzas puede aprobar el costo mientras el equipo de reclamación sigue sin una factura tributaria utilizable. Que la factura esté a nombre del empleado no tiene por qué impedir una solicitud. La guía austriaca lo permite para ciertos gastos de hotel nacionales; las normas para solicitantes extranjeros deben verificarse. La dirección de la empresa importa donde el destino exige los datos del comprador. Un nombre o una dirección equivocados, un monto o un cálculo del impuesto incorrectos, o la falta del número de registro de IVA del proveedor pueden retrasar o impedir una devolución. Si nadie revisa la factura al aprobar el gasto, el problema puede aparecer cerca del plazo de presentación. [3, 32, 33, 34, 35, 36]
Cómo obtuvimos la factura del hotel
Para la estadía de marzo de 2026, el cliente nos envió el registro de su sistema de reservas de viaje. Contactamos al hotel en el Reino Unido y recibimos la factura en octubre. Mostraba tres noches a 458,33 libras cada una y 218,25 libras de IVA dentro del total de 1.374,99 libras. Con la factura en la mano, pudimos evaluar la elegibilidad.
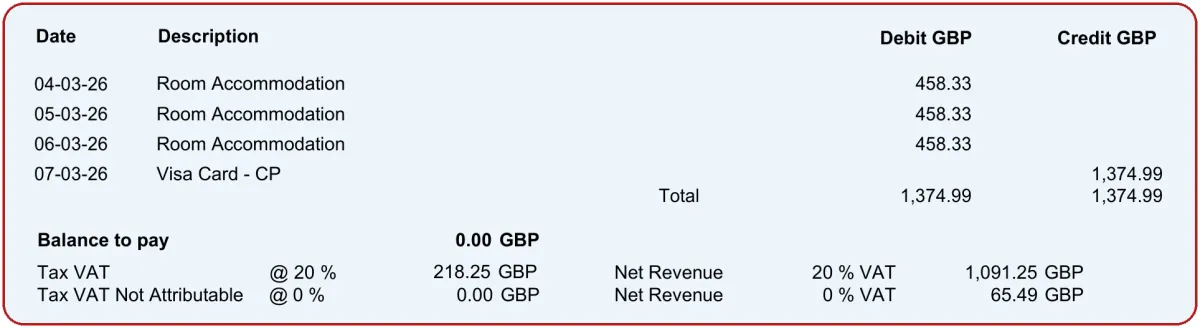
Factura real de un hotel del Reino Unido con fecha del 20 de octubre de 2026, con 218,25 libras de IVA.
Para solicitudes en el Reino Unido, podemos pedir al hotel una copia auténtica certificada de una factura perdida o ilegible. La autoridad tributaria británica (HMRC, His Majesty’s Revenue and Customs) ha aceptado estas copias en solicitudes que hemos gestionado. En otros países solo buscamos correcciones del proveedor después del viaje cuando sus normas lo permiten. [3, 37, 38]
Normas distintas rompen un proceso único de recuperación
Muchos equipos de finanzas no saben qué costos en el exterior son reembolsables. Otros suponen que el proceso es demasiado complejo para que valga la pena. Una empresa puede tener facturas válidas y aun así dejar de presentar una solicitud. La elegibilidad de los gastos, la regla de reciprocidad, los representantes fiscales, los certificados de condición de empresa y los métodos de presentación varían según el destino. Francia exige un representante fiscal local para las empresas establecidas fuera de la UE. Suiza también exige un representante y un poder para cada solicitud. La Organización para la Cooperación y el Desarrollo Económicos informa que los documentos soporte son un requisito administrativo importante en las devoluciones a no residentes. [4, 5, 6, 39]
Los montos pequeños se quedan fácilmente en los gastos de viaje cuando ningún equipo se encarga de la solicitud internacional. Varias facturas de hotel modestas en muchos países pueden sumar bastante. Sin embargo, cada destino puede exigir una revisión y una presentación aparte. Es una causa probable de que no se presenten solicitudes, no una proporción medida de nuestro caso de trabajo de 412 millones de euros. [1, 39, 40]
El IVA se presupuesta como costo de viaje
Las empresas suelen presupuestar el costo bruto del hotel, IVA incluido, dentro de los gastos de viaje. Muchas luego llevan el monto completo al gasto. Una vez cerrado el viaje, es fácil pasar por alto el impuesto recuperable. Una agencia de gestión de viajes (TMC, Travel Management Company) puede cambiar la forma en que se ve la devolución: al identificarla e informarla como un ahorro en viajes, le da a finanzas un motivo para hacer seguimiento a la solicitud. La devolución convierte un costo que ya estaba en el presupuesto de viajes en efectivo recuperado. No hemos medido qué parte de la brecha de 2025 explica esto. [41]
Un plazo convierte la demora en costo
Una factura válida necesita además una solicitud a tiempo. El año de solicitud del Reino Unido que terminó el 30 de junio de 2026 normalmente debe presentarse a más tardar el 31 de diciembre de 2026. Muchos destinos de la UE, incluida Francia, fijan el 30 de junio posterior al año calendario para las empresas establecidas fuera de la UE. Pero la Decimotercera Directiva permite que cada Estado miembro fije su propio plazo. Dinamarca permite hasta el 30 de septiembre del año siguiente. El plazo correcto debe verificarse para cada destino. Cuando vence, el IVA elegible puede convertirse en un gasto permanente. [3, 5, 36, 42]
6 Recupere lo que pertenece a su empresa
La pérdida exacta en toda Europa no puede observarse a partir de los totales públicos de devoluciones. Nuestra estimación muestra la escala de lo que está en juego. La cifra decisiva para un director financiero es el IVA de las facturas de su propia empresa que todavía puede reclamarse.
Si el IVA recuperable se registró como gasto, una solicitud exitosa reduce los costos de viaje después de honorarios. Si se registró como cuenta por cobrar, la devolución libera efectivo. En cualquier caso, dejar sin presentar una solicitud elegible es renunciar a un valor que la empresa ya pagó.
Empiece por sus principales destinos de viaje. Pruebe una muestra de facturas de hotel y de eventos frente a las normas y los plazos locales. Coromandel puede revisar los documentos, obtener reemplazos aceptables cuando sea posible, presentar las solicitudes y hacerles seguimiento. Nuestros honorarios se pagan solo cuando se recupera el IVA. [43]
El IVA ya está en la factura. La pregunta es si vuelve a su empresa.
Solicite una evaluación gratuita de recuperación del IVA
Metodología y fuentes
La estimación de trabajo de 2025 parte del gasto por motivo de negocios de Estados Unidos y de otros grupos de origen de fuera de la UE del modelo archivado de 2024. Seis destinos usan movimientos por motivo de negocios. Otros 24 usan los movimientos generales de ingresos por viajes de 2024–25 solo como aproximación del cambio en los viajes de negocios; sus ingresos totales nunca se convierten en la base de gasto. Suiza tiene un movimiento central de viajes de negocios sin cambio. El modelo de 2024 estima el IVA por tipo de gasto y elegibilidad local; las tasas de presentación se prueban por separado. No se introduce ninguna tasa de solicitud real. [1, 9]
El margen de 25 puntos porcentuales es una prueba de estrés, no un aumento supuesto de un año en los viajes de negocios. En Italia, el gasto publicado en viajes de negocios cayó cerca de un 20 % de 2024 a 2025, mientras que los ingresos totales por viajes subieron cerca de un 5 %: una diferencia de casi 25 puntos porcentuales. Aplicamos esa mayor diferencia observada a los casos bajo y alto en los mercados con aproximación; el caso central sigue usando el movimiento de viajes registrado de cada país. El modelo del Reino Unido usa el tipo de cambio promedio de la libra esterlina de 2025 del Banco Central Europeo. La estimación sigue siendo sensible a los supuestos archivados sobre el origen de los solicitantes y los gastos. [1, 17, 22]
Usamos oficinas nacionales de estadística, bancos centrales y encuestas de turismo para las verificaciones por motivo de negocios. La estimación publicada de Dinamarca combina el gasto de los visitantes de negocios extranjeros alojados en hoteles y de los visitantes de negocios de un día; es un control de escala, no un par de crecimiento 2024–25 comparable. [13]
Para Alemania, escalamos los 11.100 millones de euros archivados de ingresos por viajes de negocios de 2024 según el cambio de 14,7 millones a 13,8 millones de viajes de negocios de visitantes extranjeros. El resultado es de unos 10.400 millones de euros para 2025. Supone que el gasto por viaje se mantuvo. La base de gasto excluye los tiquetes aéreos internacionales; no se suma IVA de tiquetes aéreos a la estimación de recuperación. [9, 15]
Eurostat compila la serie de todos los viajes a partir de los envíos nacionales. Las autoridades tributarias aportan evidencia aparte sobre solicitudes y pagos. Comparamos cifras solo cuando coinciden las poblaciones de solicitantes, los gastos y los periodos. Hemos pedido a HMRC datos de solicitudes y reembolsos, pero esa respuesta no es necesaria para calcular este rango de trabajo publicado. [1, 3, 20, 21]
[1] Modelo de trabajo de Coromandel 2025 y registro del método, actualizado el 16 de noviembre de 2026. El libro de trabajo que lo acompaña contiene los datos por país, las etiquetas de aproximación, los cálculos de sensibilidad y las limitaciones de las fuentes.
[3] Reino Unido, HMRC, VAT Notice 723A
[4] Comisión Europea, devoluciones de la Decimotercera Directiva a empresas de fuera de la UE
[6] Suiza, Administración Federal de Contribuciones, devoluciones a empresas extranjeras
[7] Islandia, Skatturinn, reembolso del IVA
[8] Noruega, Administración Tributaria, el IVA dentro y fuera de Noruega
[9] Modelo de Coromandel 2024, versión 3.1, resultados archivados y metodología. Los valores por país y agregados se calculan a partir de los resultados guardados del modelo.
Estudio de 2024 publicado y metodología
[10] VAT IT, IVA extranjero sin reclamar en viajes, gastos de representación y cuentas por pagar
[12] VAT4U, recuperación por las vías de devolución de la UE y de fuera de la UE
[13] VisitDenmark, tablas complementarias del gasto turístico, tabla 1, página 6
[14] Visit Finland, informe de diciembre y del año 2025, página 11, gasto mensual de negocios
[15] German Convention Bureau y Oficina Nacional Alemana de Turismo, World Travel Monitor 2025
[16] Oficina Nacional de Estadística del Reino Unido (ONS), Travel Trends 2025, tabla 9
[17] Banca d’Italia, Encuesta de Turismo Internacional 2025, tabla 5
[18] Estadística de los Países Bajos, Dutch Trade in Facts and Figures 2026, tabla 4.3.2
[19] España, Instituto Nacional de Estadística, encuesta de gasto turístico, tabla 23995, anual 2025
[20] Eurostat, créditos anuales por viajes de 2024 por destino, todos los motivos y orígenes
[26] Administración Tributaria de Noruega, informe anual 2025, nota 9, página 98
[27] Autoridad tributaria de Islandia, informe anual 2025, página 22, gráfico 11
[28] Hungría, Administración Nacional de Impuestos y Aduanas, anuario 2025, página 23
[29] Administración Financiera de Chequia, informe anual 2025, página 10
[30] Irish Revenue, VAT Payments and Returns 2025, tabla 12, página 24
[31] Agencia Tributaria de Suecia, informe anual 2025, página 203, cuentas 9411 042–043
[32] Guía de Concur para tomar o subir una foto del recibo
[33] Guía de Concur sobre la digitalización certificada de recibos en papel
[34] Directiva 2006/112/CE del Consejo, artículo 226, datos de la factura exigidos a efectos del IVA
[37] HMRC, VAT Traders’ Records Manual, facturas duplicadas
[38] Guía de HMRC sobre correcciones de facturas por el proveedor
[40] Global Tax Reclaim, caso de estudio sobre recuperación del IVA extranjero
[41] BCD Travel, servicio de reclamación del IVA y ahorro en costos de viaje
[42] Directiva 86/560/CEE del Consejo, artículo 3, plazos nacionales de presentación
[43] Recuperación del IVA extranjero de Coromandel, validación de facturas y presentación
[44] Eurostat, calendario de publicación del comercio internacional de servicios
Navegador de datos de Eurostat de créditos por viajes, conjunto de datos bop_its6_det